Что происходит на региональных рынках складской недвижимости?
Экспертное агентство IBC Real Estate представило исследование рынка складской недвижимости за 1 квартал 2025 г.
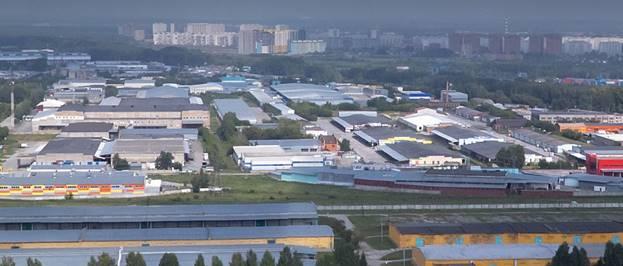
Общий объем складских площадей класса А и B зафиксирован на уровне 60,6 млн. кв. м. Почти половина этих площадей (32 млн. кв. м. приходится на Москву и Московскую область), 6,2 млн. кв. м. – Санкт-Петербург и ЛО, а на крупные хабы (Екатеринбург, Новосибирск, Ростов-на-Дону, Краснодар, Казань, Самара и Воронеж) – 11,3 млн. кв .м. К развивающимся хабам относят регионы, в которых общее предложение существующих складских площадей составляет менее 1 млн кв. м. Их сегмент в сумме составляет еще 11 млн. кв.м.
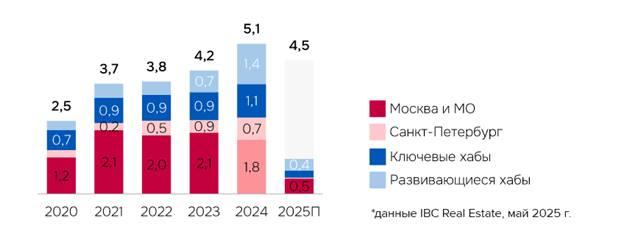
Ввод новых складов по итогам I квартала 2025 года совокупно по стране составил 1,2 млн кв. м,
что на 12% превышает прошлогодний показатель. На Московский регион и развивающиеся хабы
приходится 44% и 34% от всего объема ввода за квартал.
Если рассмотреть ключевых логистические хабы, то распределение существующих площадей составит: Екатеринбург - 2 326 тыс. кв. м, Новосибирск - 1 877 тыс. кв. м, Казань - 1 612 тыс. кв. м, Ростов-на-Дону - 1 470 тыс. кв. м, Самара - 1 443 тыс. кв. м, Краснодар - 1 431 тыс. кв. м, Воронеж - 1 152 тыс. кв. м.
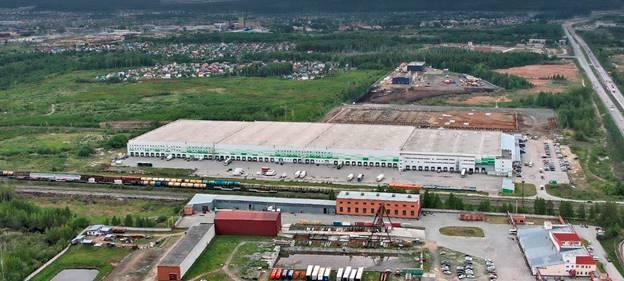
А вот ситуация с вакантными площадями сильно разнится: самый высокие показатели у Екатеринбурга (5,8%) и Краснодара (4,8%), далее следует Новосибирск – 4%, Ростов-на-Дону – 1,8%, Самара – 1,6%. Самая низкая вакансия – менее 1% - наблюдались в Воронеже и Казани.
По итогам первого квартала 25 г. объем ввода в 7 ключевых региональных хабах составил всего 238 тыс. кв. м, что на 37% ниже по сравнению с аналогичным периодом прошлого года. Высокая ключевая ставка и изменение конъюнктуры рынка сильно повлияли на темпы строительства и ввода объектов в эксплуатацию.
Среди введенных объектов большую часть - 66% (157 тыс. кв .м.) - представляют объекты под собственника, на спекулятивные и BTS-объекты (от англ. build-to-suit, строительство под заказ) пришлось 22% (53 тыс. кв. м) и 18% (28 тыс. кв. м) соответственно.
Среди самых крупных объектов можно отметить первую очередь распределительного центра Wildberries в Самаре (129 тыс. кв. м), новые очереди ИП Перспектива (29 тыс. кв. м) в Воронеже и вторую очередь РЦ Магнит Маркет (28 тыс. кв. м) в Казани.
Экспертами выделяется замедление деловой активности со складской недвижимостью в регионах в начале года. Сумма купленных и арендованных складских площадей составила 82 тыс. кв. м, что меньше на 50% по сравнению с аналогичным показателем 2024 г. Такие цифры связаны с резким снижением запросов со стороны онлайн-операторов, которые в прошлые годы выступали драйверами спроса в регионах (-73% г/г). При этом можно говорить о наращивании площадей со стороны многоканальных ритейлеров и логистов. Наибольшая деловая активность наблюдалась в Воронеже (31 тыс. кв. м), Ростове-на-Дону (25 тыс. кв. м) и Казани (20 тыс. кв. м).

